
 サービス一覧
【第3回】葬儀後に落ち着いたらやるべきこと|契約解約・保険請求から相続税申告まで
大切なご家族を見送り、直後の役所手続きや葬儀(第1回)、
そして給付金や年金の手続き(第2回)を終えると、
ようやく少し気持ちが落ち着いてくる頃かと思います。
まだ過去の記事をお読みでない方は、ぜひ第1回・第2回もあわせてご覧ください
第3回となる今回は、少し落ち着いたタイミングで進めたい「亡くなった方名義の契約解約や生命保険の請求」、そして期限が非常にタイトで専門知識が必要となる「相続放棄・準確定申告・相続税申告」について解説します。
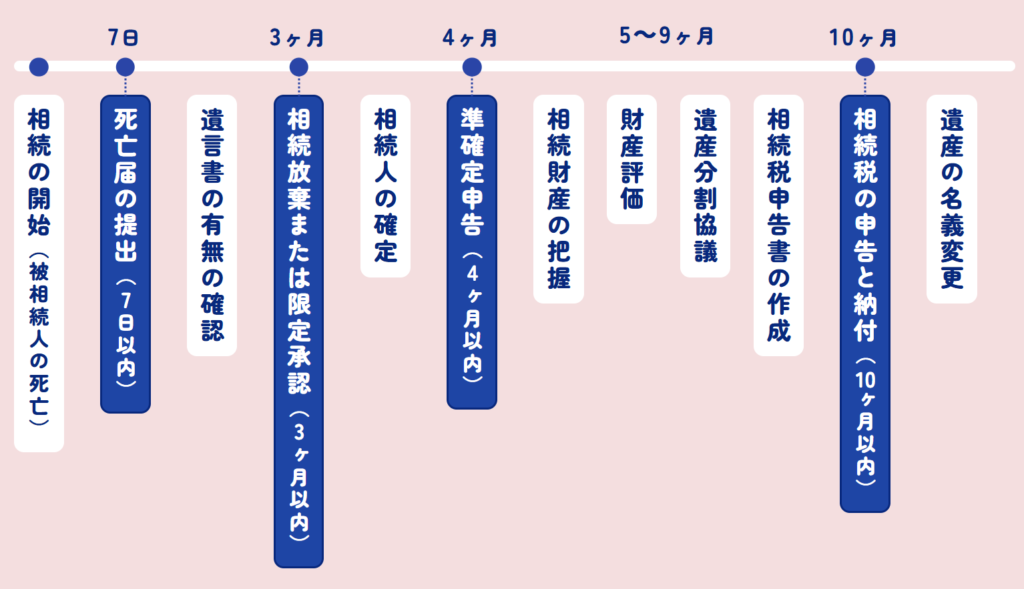
3ヶ月、4ヶ月、10ヶ月と、知っておくべき「タイムリミット」がありますので、最後まで一緒に確認していきましょう。
亡くなった方名義の契約の解約
公共料金やクレジットカード、サブスク等の契約を確認し、解約手続きを行います。
生前からすべて把握しておくのはなかなか難しいかと思います。
預金通帳などを確認して、1つずつ問い合わせしてみると良いでしょう。
生命保険の請求
保険証券等、保険の内容がわかる書類を探して死亡保険金の請求をします。
受け取りには、通常、死亡診断書のコピー、受取人の本人確認書類が必要になります。
亡くなった日の翌日から3年を経過すると請求ができなくなってしまう可能性があるため、早めに手続きをしましょう。
相続放棄の検討
相続放棄とは、借金などマイナスの財産も、預貯金などのプラスの財産も受け継がないということです。
通常、マイナスの財産の方が多い場合に相続放棄を行いますが、そのためには遺産の状況を把握しなければ判断ができません。
相続放棄の手続きは3ヶ月以内が期限となっているので、非常にタイトなスケジュールになります。
亡くなった方の預金から現金を引き出すなど、相続財産を使ってしまうと、相続放棄できなくなるため、遺産の管理に注意を払いましょう。
準確定申告(亡くなった方の確定申告)
準確定申告は、亡くなったことを知った日の翌日から4ヶ月以内が期限となっています。
準確定申告の要否は、通常の確定申告と同様です。
申告の必要がないケース、申告しても税金が戻ってくるケースも多いです。
相続税申告
相続財産が多く、相続税がかかる場合は、10ヶ月以内に相続税申告の必要があります。
相続税の納税義務の有無は、相続人の数により以下の計算式で決まります。
3,000万円+600万円×法定相続人の数
計算された額よりも相続財産が多ければ、相続税がかかります。
相続税申告にあたっては、不動産や株式等の財産評価や、過去の贈与取り扱いなど、専門的な知識が必要になります。
税理士に依頼する場合は、財産額の0.7~0.8%の費用がかかることが多いようです。
ここまで、ご家族が亡くなられた後に必要となる主な手続きをご紹介してきました。
期限が短いものも多く、ひとつひとつ確認しながら進めるのは大きな負担になるかと思います。
特に相続税申告は、専門的な知識・判断が必要となる手続きです。
「申告が必要かどうかわからない」「何から準備すればいいかわからない」という場合は、早めに専門家へご相談いただくことをおすすめします。
当事務所でも、相続対策や相続税申告をはじめとしたご相続に関するご相談を承っておりますので、お困りの際はお気軽にお問い合わせください。
【ウェブサイトを見ました】とお問合せください!
📞0835-28-7314
山口県防府市にある税理士・会計事務所
ソルト総合会計事務所
山口県防府市栄町1丁目5-1ルルサス防府2階