
 サービス一覧
【家族信託・後編】生前贈与との違いは?二次相続対策と失敗しないための注意点
前編では、親の認知症による資産凍結を防ぐ「家族信託」の基本的な仕組みや、設定時の税金についてご紹介しました。
(※まだ前編をお読みでない方は、ぜひ前編の記事もあわせてご覧ください)
後編となる今回は、「生前贈与との違い」「遺言代わりになる二次相続対策」そして気になる「注意点やデメリット」について解説します。
家族信託は非常にすぐれた制度ですが、ご家族の状況によっては別の対策が適している場合もあります。
「わが家にとって本当に家族信託がベストなのか」を判断できるよう、ポイントをひとつずつ確認していきましょう。
3.「家族信託」と「生前贈与」の違い
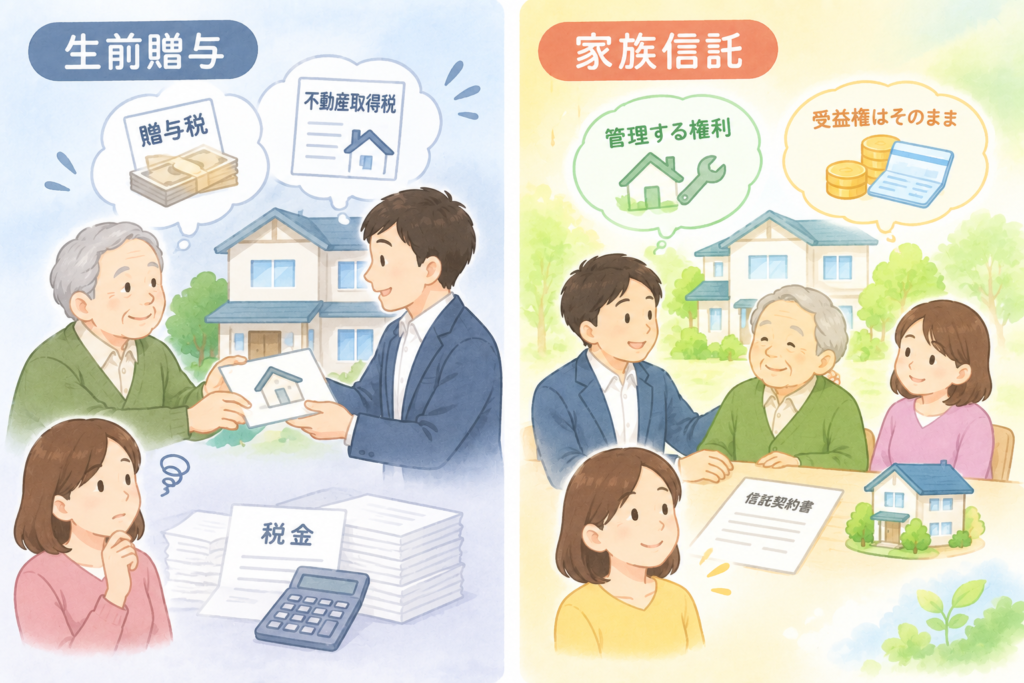
財産を次世代に引き継ぐ手法として、これまで主流だった「生前贈与」と「家族信託」には次のような違いがあります。
| 比較項目 | 生前贈与 | 家族信託 |
| 移転させる権利 | 所有権まるごと(管理する権利+受益権) | 管理する権利のみ(受益権は本人に残せる) |
| 贈与税 | 課税(高額になりやすい) | 非課税(委託者=受益者の場合) |
| 不動産取得税 | 課税 | 非課税 |
| 登録免許税 | 原則2.0% | 土地0.3%※/建物0.4% |
| 収入の帰属 | 贈与を受けた人 | 元の所有者(受益者) |
※土地0.3%は時限的な軽減措置による税率です(本則は0.4%)。
適用期限は税制改正により変更されるため、実務では申請時点の最新税率をご確認ください。
生前贈与は所有権をまるごと移すため、多額の贈与税や不動産取得税が発生するリスクがあります。
一方、家族信託であれば家賃収入等の経済的利益を手元に残したまま、管理する権利だけを低コストで家族に託せる点が大きな利点です。
4.遺言書の代わりとしても機能する「二次相続対策」
家族信託のもう一つの大きなメリットは、「自分が亡くなった後、次に誰にその財産を引き継がせるか」という二次相続以降のルールまで契約に組み込める点です。
たとえば、「父が亡くなった後は母を受益者にして生活費を確保し、母も亡くなった後には最終的な所有権を長男に帰属させる」といった、遺言書と同等かそれ以上に柔軟な承継設計が可能です。遺言では指定できない「その次の代」までの承継先を定められることは、家族信託ならではの特長といえます。
ただし、このように受益者を何代も先まで連続して指定する契約(受益者連続型信託)には、信託法91条による期間制限があります。
信託を開始してから30年が経過した後は、受益者の交代が1回しか認められません。
そのため、「孫のさらに先の代まで」といった半永久的な指定はできず、想定する承継の代数に応じて契約内容を慎重に設計する必要があります。
5.家族信託を検討する際の注意点・デメリット
有効な制度である一方、事前に押さえておきたい注意点もあります。
直接的な「相続税の節税効果」はない
家族信託は資産の管理と資産凍結の防止に特化した仕組みであり、信託契約を結ぶこと自体で相続税額が下がるわけではありません。
節税を図りたい場合は、信託とあわせて不動産の有効活用や生前贈与など別の対策を組み合わせる必要があります。
制度設計・運用に一定の費用がかかる
契約書の作成、公証役場での公正証書化、信託登記など、初期設定には司法書士・税理士等の専門家報酬を含む費用が発生します。
専門家に依頼する場合、信託財産の内容や評価額にもよりますが、数十万円から、資産規模が大きい場合は百万円単位となることもあります。
なお、成年後見制度を利用した場合は月額で継続的な報酬(後見人・後見監督人への報酬)が発生し続けるのに対し、家族信託の費用は契約時にまとめて発生する点が違いです。
実務経験の豊富な専門家がまだ限られている
家族信託は平成19年の信託法改正以降に普及し始めた比較的新しい制度です。
税務上の取り扱いを誤ると想定外の課税を招くこともあるため、信託実務に精通した税理士・司法書士等に相談したうえで設計することが重要です。
将来の安心のために早めの準備を
家族信託は、親の認知症による資産凍結を防ぎながら老後の生活資金を確保し、さらにその先の世代までを見据えたスムーズな財産承継を一つの契約で実現できる、非常に優れた制度です。
ただし、最適な契約内容はご家族の構成や保有資産(不動産、預貯金、株式など)によって異なり、設計を誤ると税務上のトラブルを招くおそれもあります。まずは相続・信託の実務に詳しい専門家へご相談されることをおすすめします。