
 サービス一覧
【家族信託・前編】認知症による資産凍結を防ぐ!基本の仕組みと税金の基礎知識
「親名義の実家が売れない」「銀行の窓口で手続きを断られた」
——判断能力の低下をきっかけに、こうしたご相談が弊所にも数多く寄せられます。
不動産の売却・賃貸借契約、預金の引き出しといった手続きは、いずれも本人の意思確認が前提となっています。
認知症等により意思確認ができなくなると、家族であってもこれらの手続きを代わりに進めることができず、財産が事実上動かせなくなってしまいます(いわゆる資産凍結)。
こうした事態を未然に防ぎながら、財産の管理方法や将来の承継先までをあらかじめ設計しておける手法として注目されているのが「家族信託」です。
本記事では、家族信託の基本的な仕組み、税務上の取り扱い、生前贈与との違いについてご紹介します。
1.家族信託の基礎知識:なぜ「認知症対策」として有効なのか?
(1)所有権を「管理する権利」と「利益を受ける権利」に分けて考える
家族信託を理解するポイントは、不動産などの「所有権」を1つの塊として見るのではなく、機能ごとに分けて捉えることにあります。
所有権には、次の2つの機能が含まれています。
処分・管理の権限:
売却する、建て替える、修繕するなど、財産をどう扱うかを決める権限
経済的利益を受け取る権限(受益権):
家賃収入や売却代金など、財産が生み出す利益を自分のものにできる権限
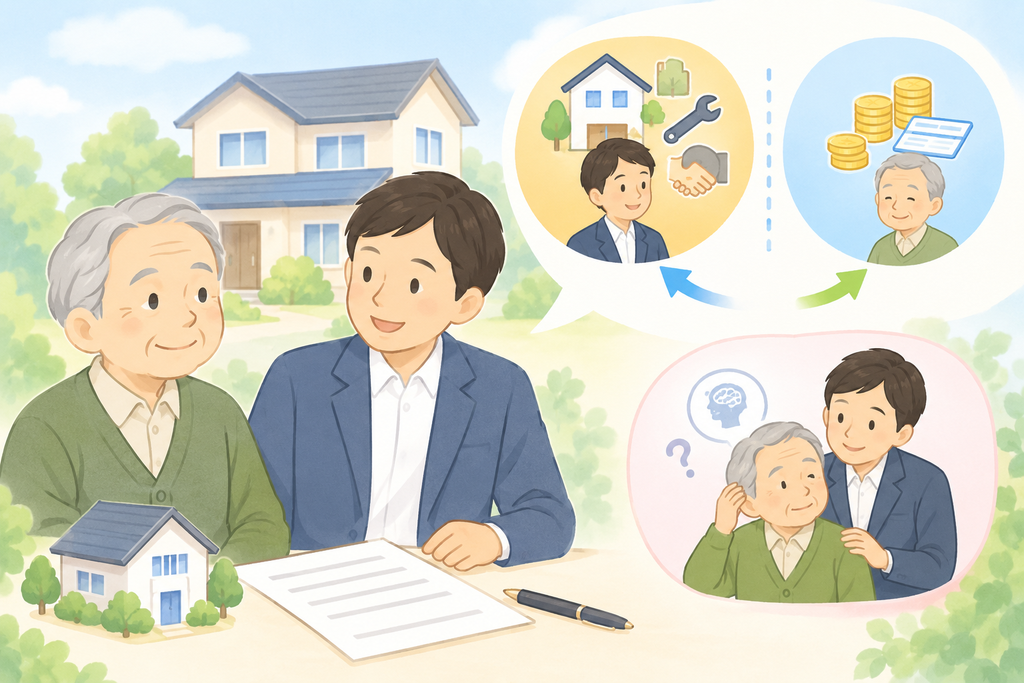
家族信託では、このうち「処分・管理の権限」だけを契約によって信頼できる家族に移し、「経済的利益を受け取る権限」は元の所有者の手元に残します。
例えば、
委託者(財産を託す人):父
受託者(財産を管理・処分する人):長男(=管理する権利を引き受ける)
受益者(利益を得る人):父(=受益権はそのまま保持)
このように設計しておけば、仮に委託者である父が認知症になり判断能力が低下しても、管理する権利を持つ受託者(長男)が父に代わって不動産の売却や修繕などの手続きを進めることができます。
(2)成年後見制度との違い
認知症対策としては「成年後見制度」もよく比較されますが、両者の性格は大きく異なります。
成年後見制度:
財産を守ることが目的の制度のため、不動産の売却など積極的な資産活用には、原則として家庭裁判所の許可が必要です。
合理的な理由がない限り許可が下りにくく、また一度開始すると本人が亡くなるまで途中でやめることができません。
家族信託:
契約であらかじめ定めた範囲内であれば、家庭裁判所の許可を都度得ることなく、受託者の判断で不動産の売却・修繕・組み替えなどを機動的に行えます。
「財産を守る」ことに重点を置くなら成年後見制度、「財産を柔軟に活用・承継する」ことまで見据えるなら家族信託、という使い分けが実務上の目安になります。
2.家族信託と税金の仕組み
「家族信託を設定すると名義が変わるので、贈与税や不動産取得税など高額な税金がかかるのでは」と不安に思われる方も多いのではないでしょうか。
結論から言うと、基本の設計(委託者=受益者)を守れば、契約時に大きな税負担が発生することはありません。
(1)設定時の課税:委託者=受益者(自益信託)なら贈与税・不動産取得税は非課税
税務上、税金は「実質的に利益を得ているのは誰か」という観点で判断されます(実質所得者課税の原則)。
贈与税:非課税
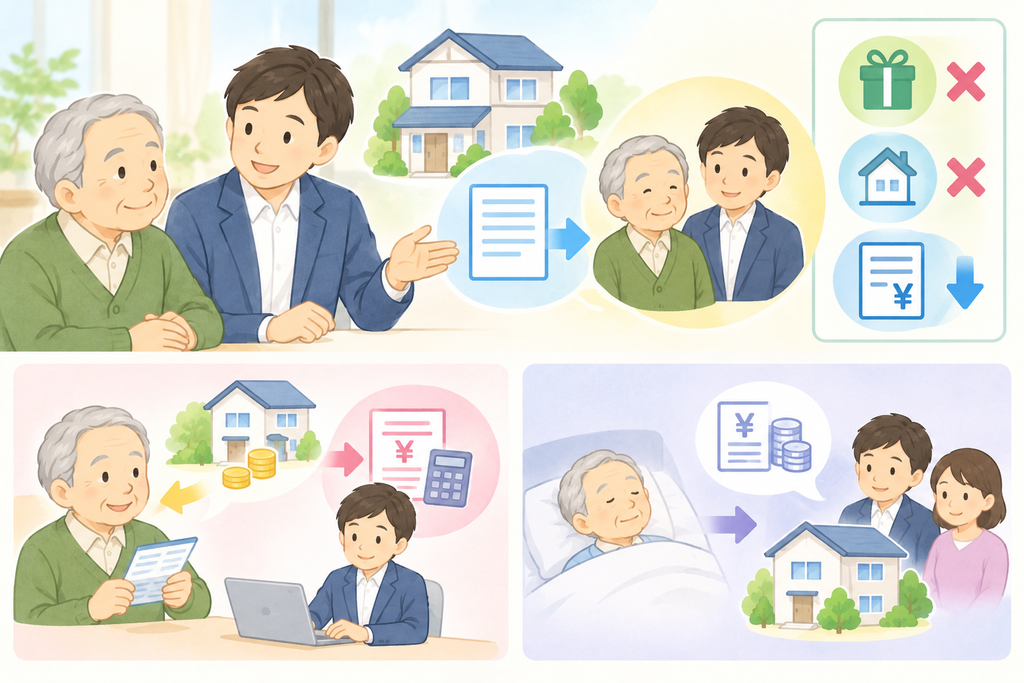
管理する権利を子どもへ移しても、家賃収入等を受け取る権利(受益権)が引き続き親自身にある(委託者=受益者)場合は、実質的な利益の移転がないため贈与税はかかりません。
不動産取得税:非課税
委託者から受託者への財産移転は、形式的な名義変更として非課税とされています(地方税法73条の7)。
登録免許税:本則より低い税率が適用
信託を原因とする名義変更(信託登記)には登録免許税がかかりますが、通常の売買・贈与に比べると概ね5分の1以下の低い税率が設定されています(具体的な税率は後編の比較表をご参照ください)。
(2)運用中・終了時の課税タイミング
運用中(所得税・住民税)
信託財産から生じる賃貸収入等は「受益者(親)」の所得として扱われます。確定申告・納税義務は受益者が負いますが、事務手続き自体は受託者が代行することも可能です。
相続発生時(相続税)
受益者である親が亡くなったタイミングで信託は終了、または次の受益者へと引き継がれ、その信託財産に対して通常どおり相続税が課税されます。
最後までご覧いただきありがとうございます!
次回は「後編」をお届けします。知っておくと役立つポイントをご紹介しますので、ぜひ楽しみにしていてください。