
 サービス一覧
【動画】2割特例終了後に簡易課税制度の適用を受けるには?
本日は「2割特例終了後に簡易課税制度の適用を受けるには?」をお送りします❗️
2023年10月に導入された消費税インボイス制度の「2割特例」は、小規模事業者の消費税負担を軽減する暫定措置です。
売上にかかる消費税額の2割のみ納付すればよいという簡便な制度ですが、2026年9月末までの時限措置となっています。
特例終了後は通常の計算方法への移行や別の制度の選択が必要となるため、今回は2割特例の終了時期と、終了後に簡易課税制度の適用を受けるための条件・手続きについて解説します🍀
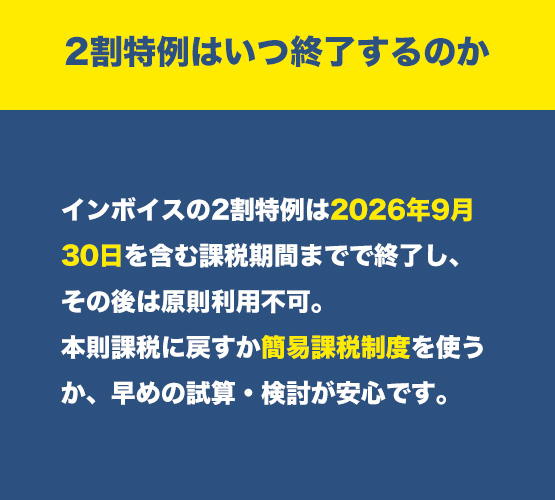
2割特例はいつ終了するのか
インボイスの2割特例は2026年9月30日を含む課税期間までで終了し、
その後は原則利用不可。
本則課税に戻すか簡易課税制度を使うか、早めの試算・検討が安心です。
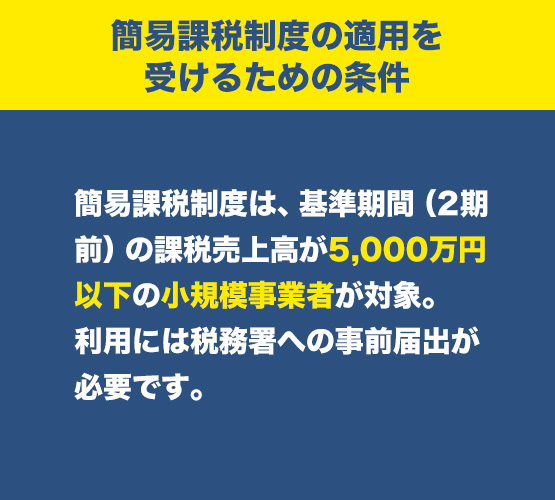
簡易課税制度の適用を受けるための条件
簡易課税制度は、基準期間(2期前)の課税売上高が5,000万円以下の小規模事業者が対象。
利用には税務署への事前届出が必要です。
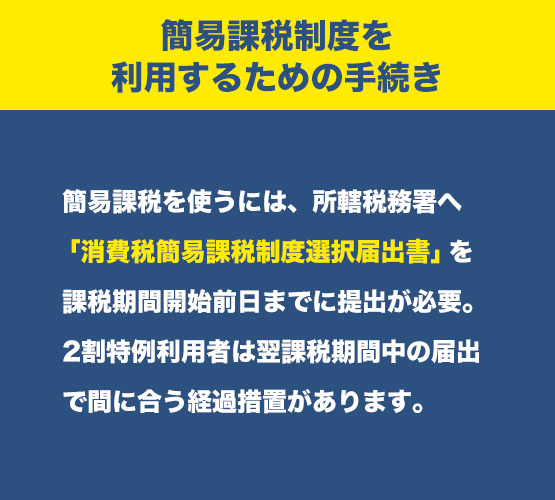
簡易課税制度を利用するための手続き
簡易課税を使うには、所轄税務署へ
「消費税簡易課税制度選択届出書」を
課税期間開始前日までに提出が必要。
2割特例利用者は翌課税期間中の届出で間に合う経過措置があります。
【ウェブサイトを見ました】とお問合せください!
📞0835-28-7314
山口県防府市にある税理士・会計事務所
ソルト総合会計事務所
山口県防府市栄町1丁目5-1ルルサス防府2階